【2026年最新版】デジタル化・AI導入補助金(旧:IT導入補助金)とは?最新情報、対象、申請方法をわかりやすく解説
棚卸とは?目的や個人事業主・法人での違い、やり方から評価方法までわかりやすく解説
棚卸は、決算日に保有する商品や原材料などの数量・状態を確認し、期末棚卸高を確定する手続きです。期末棚卸高は売上原価を通じて利益や税務上の所得に影響するため、正確な集計が欠かせません。棚卸を正しく理解し、適切に運用することは、決算数値の精度だけでなく、健全な事業運営にも重要です。実地棚卸で帳簿と現物の差異を確認すれば、入力ミスや紛失、不正、不適切な在庫計上の早期発見につながります。欠品や過剰在庫による生産・販売上のトラブルも防ぎやすくなります。本記事では税務・会計の観点から、棚卸の対象・目的・頻度・手順・評価方法を解説。個人事業主と法人の違い、業種別のポイントなど、網羅的かつわかりやすく紹介します。
この記事の目次
棚卸(たなおろし)とは
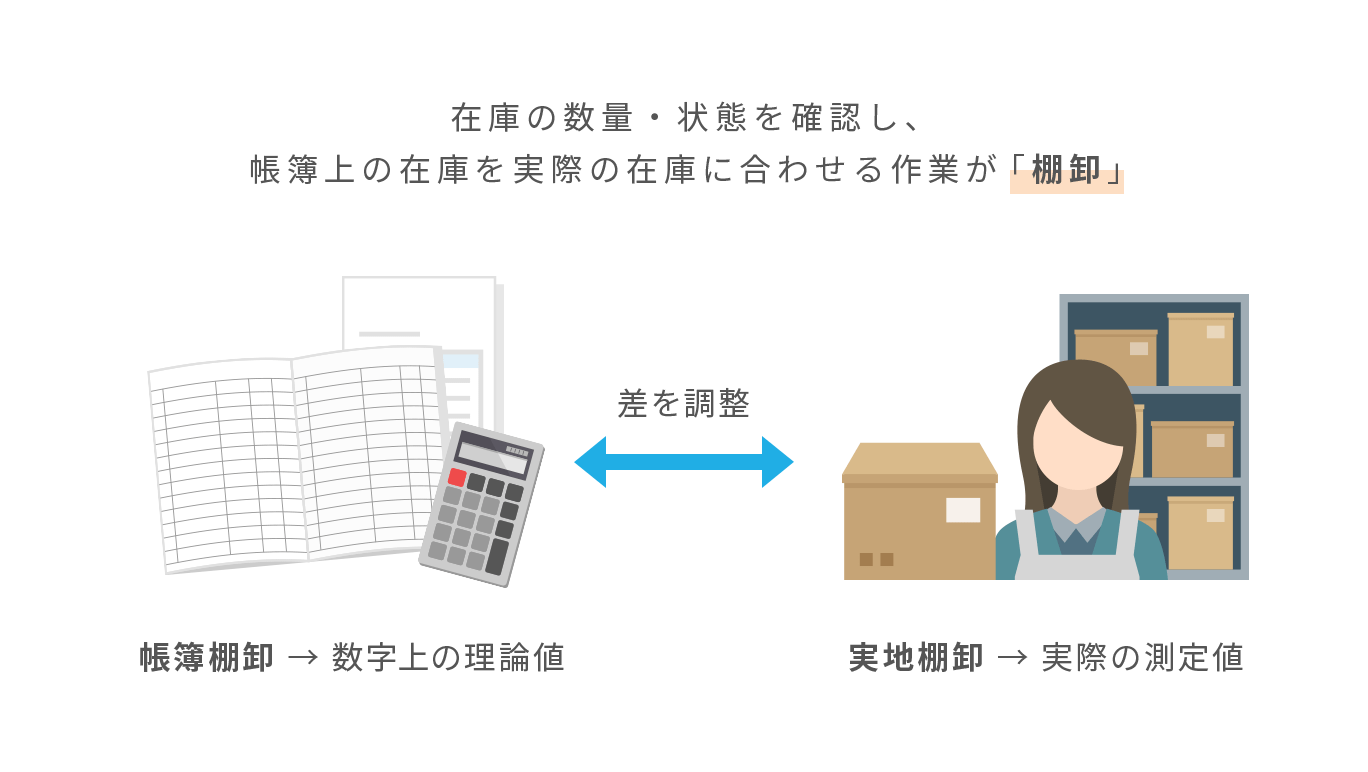
棚卸とは、決算日など一定時点に保有する棚卸資産の数量・品質・保管状況を確認し、その金額を確定する手続きです。現物を数えるだけでなく、評価単価の決定や帳簿との差異確認も含みます。
棚卸には、帳簿やシステム上の受け払いから数量を把握する「帳簿棚卸」と、実物を確認する「実地棚卸」があり、両者を照合することで期末棚卸高の精度を高められます。
棚卸資産とは?「在庫」との違い
「在庫」は日常的な管理用語で、商品や原材料などを広く指します。一方、「棚卸資産」は会計・税務上の区分です。両者は多くの場面で重なりますが、同じ意味ではありません。一般的には、在庫は日常的に使われる呼び方で、棚卸資産は決算書に記載する際の正式な名称です。
棚卸資産には、販売目的の商品・製品、半製品、仕掛品、原材料などが含まれます。未使用の包装材料や事務用品も原則として対象です。ただし、毎期おおむね一定量を購入し、経常的に消費するものは、継続適用を条件に購入時の費用とできる場合があります。
切手や収入印紙などの未使用分は、通常「貯蔵品」として管理します。対象や処理は用途や重要性によって異なるため、処理基準を定めて継続しましょう。
期末棚卸高は、売上原価や必要経費を通じて利益・所得に影響します。そのため、棚卸資産の対象範囲と評価額を正確に把握することが重要です。
棚卸資産に該当するものの具体例【一覧表】
| 区分 | 具体例 | 説明 |
|---|---|---|
| 商品・製品 | 仕入商品、自社製造の完成品 | 販売目的で保有するもの |
| 半製品 | 中間加工品、自製部品 | 一部の加工を終え、貯蔵中のもの |
| 仕掛品 | 製造中の品、未完成の請負案件 | 販売・引渡しに向けて作業中のもの |
| 原材料 | 素材、部品、補助材料 | 製品の製造に投入するもの |
| 貯蔵品・消耗品 | 包装材料、燃料、事務用品 | 未使用で期末に残るもの |
| その他 | 副産物、仕損品、作業くず | 売却価値などに応じて管理するもの |
なお、システム開発や請負業務などの未完成案件は、契約内容によって、仕掛品として計上する場合があります。一方、一定の要件を満たす契約では、作業の進捗に応じて収益と費用を計上するため、すべての未完成案件が棚卸資産になるわけではありません。契約内容や収益認識によって処理が異なるため、個別に確認してください。
棚卸を行う3つの目的
棚卸を行うおもな目的は、下記の3つです。
- 正確な利益(売上原価)を確定させること
- 帳簿と現物の差異や不正・誤りを早期発見・是正すること
- 欠品や過剰在庫を防ぎ、機会損失や無駄なコストを抑えること
正確な利益(売上原価)を確定させるため
売上原価は、売上高から差し引いて売上総利益を求める際の基礎となる金額です。会計上の利益だけでなく、法人税や所得税の課税所得にも影響するため、正確に算出する必要があります。
小売業などの商品売買業では、売上原価を「期首商品棚卸高+当期商品仕入高-期末商品棚卸高」で計算するのが一般的です。製造業では、当期製造費用を集計し、仕掛品の増減を反映して当期製品製造原価を算出します。そのうえで「期首製品棚卸高+当期製品製造原価-期末製品棚卸高」によって売上原価を求めます。いずれの場合も、棚卸資産の数量と評価額を正しく確定することが重要です。
期末在庫の数量や評価単価を誤ると、売上原価や利益、原価率にズレが生じます。前期実績や当期予算と比べて在庫金額や原価率が大きく変動している場合は、数量・評価単価・集計範囲・計上時期などを再確認しましょう。
また、棚卸資産の数量や評価額を意図的に操作すると、利益を不正に操作する粉飾決算につながります。在庫を数える担当者と集計・承認する担当者を分け、棚卸表や評価額の算定根拠を保存するなど、適切な内部管理体制を整えることが大切です。
在庫のズレや不正を早期発見するため
日々の入出庫では、在庫数のカウントミスや伝票の入力誤りといった人的ミスはつきものです。また、万引き、横領、架空売上などの不正行為が発生した場合に、帳簿と現物の在庫数量に差が生じます。
定期的に実地棚卸を行い、帳簿数量との差異を分析すれば、問題が起きた工程を早期に特定できます。差異を放置せず、原因を記録して帳簿を修正することが重要です。
欠品・過剰在庫による機会損失や無駄なコストを防ぐため
帳簿では在庫があるのに現物がなければ、注文後に欠品が判明し、販売機会を失うおそれがあります。また、原材料の不足は生産停止につながりかねません。
一方、不要な在庫が積み上がると、保管コストが増え、資金も固定化します。資金不足を補うために、本来不要な借入れが増えれば、利息負担も生じます。
棚卸を通じて在庫水準を正しく把握することで、機会損失や無駄なコストを抑え、安定した事業運営が可能です。
棚卸はいつ行う?頻度とタイミング
決算では、少なくとも年1回、期末日現在の棚卸高を確定します。在庫の動きが多い業種では、月次や週次の実地棚卸を組み合わせると、差異や欠品を早期に把握できます。頻度は、在庫量、商品の性質、管理コストを踏まえて決めましょう。
決算期末の棚卸高を年1回確定する
決算で必要なのは、期末日現在の棚卸資産の数量と価額です。期末日に実地棚卸を行うと、期末前後の入出庫を調整する負担を抑えられます。営業の都合などで別日に数える場合は、その日から期末日までの仕入・売上・返品・廃棄などを加減し、期末数量を算定します。
この方法には、受払記録の正確性と計算根拠の保存が欠かせません。期末前後の入出庫をどの期に含めるかも統一し、毎期同じ基準で運用しましょう。
毎月・毎週など高頻度で行う業種の例
小売業や飲食業では商品の入れ替わりが早く、在庫差異も生じやすいため、月次や週次で棚卸を行うことがあります。アパレル業も流行や季節によって商品の価値が変動しやすく、高額商品を扱うこともあるため、こまめな在庫確認が効果的です。
製造業では、原材料や仕掛品の数量が生産計画に直結します。そのため、棚卸の対象をいくつかに分け、一定の周期で順番に確認する循環棚卸が用いられることもあります。すべての在庫を一度に数える必要がなく、通常業務への負担を抑えながら管理精度を高められる点が特徴です。
棚卸の対象や頻度を決める際には、商品を売上高や粗利益、在庫金額、重要度などに応じてA・B・Cの3段階に分類する「ABC分析」も役立ちます。例えば、Aランクの商品は週次や月次、Bランクは四半期ごと、Cランクは半年ごとに確認するなど、重要度に応じて頻度を設定すると効率的です。メリハリをつけて管理しましょう。
【個人事業主】年末(12月31日)の棚卸はいつ行う?
個人事業主の事業年度は、原則として1月1日から12月31日までです。そのため、12月31日現在の棚卸高を確定させます。可能であれば、年内の営業終了後に実物を数えましょう。
店舗営業などで難しい場合は、年末に近い日に実地棚卸を行います。その日から12月31日までの仕入・売上・返品・廃棄などを加減し、年末数量を求めます。
国税庁の手引でも、実施日から12月31日までの取引を使って年末棚卸高を計算し、計算方法を明らかにする必要があるとされています。店舗、倉庫、委託先など、所有する在庫を漏れなく対象にしましょう。
個人事業主と法人で異なる点
棚卸の基本的な考え方は共通ですが、基準日が異なります。個人事業主は原則として毎年12月31日、法人は定款などで定めた事業年度の末日です。
また、個人事業主は所得税の確定申告、法人は法人税申告と決算書作成に期末棚卸高を反映します。評価方法を届け出ない場合、どちらも税務上は最終仕入原価法が適用されます。保存期間にも違いがあるため、後述のルールを確認してください。
実地棚卸が不要なケースもある
コンサルティングや講師業など、役務だけを提供する事業もあります。期末に商品や材料がなければ、実物を数える棚卸は不要です。ただし、サービス業でも販売用の商品や施術用材料、包装資材などを保有していれば、内容に応じて棚卸の対象になります。
また、完成前のシステム開発や請負業務は、契約内容や収益認識に応じて仕掛品などの原価集計が必要になる場合があります。
パソコン、什器、車両などの固定資産は棚卸資産ではありません。棚卸とは別に、固定資産台帳と現物を定期的に照合しましょう。
棚卸の2つの方法
実地棚卸の記録方式には、おもに「リスト方式(リストアップ方式)」と「タグ方式(棚卸原票方式)」があります。管理体制や在庫の性質に合う手法を選びましょう。
リスト方式
リスト方式は、在庫管理システムなどから棚卸表を事前に出力する方法です。品名、コード番号、品質区分、単位などを記載した棚卸表を用い、実際の数量を記入・確認します。
システム上の登録情報を使うため、準備は容易です。ただし、リストにない品目はカウント漏れが生じるため、注意が必要です。
また、帳簿上の在庫数量があらかじめリストに印字されていると、差異を出さないように無意識に数字を合わせるおそれもあります。数量欄を空欄にする方法を取り入れるなど、対策をとりましょう。
タグ方式
タグ方式(棚卸原票方式)とは、1枚の原票(タグ・札)に1品目の情報を記入して調査を行う方法です。カウントした品名や数量などの情報を手書きで記入し、その原票を実際の現品や棚に直接貼り付けていきます。
現品にタグを貼れば、調査済みであることがひと目でわかります。重複カウントや棚卸漏れを防ぎやすい点も利点です。
タグは連番で管理し、未使用・取消分も含めて回収します。複写式の場合は写しを現品に残すと、差異分析や原因の特定に役立ちます。
棚卸の手順5ステップ
棚卸は、思いつきで数え始めると漏れや重複が起こります。事前に日程、対象、担当、記録方法を決め、現物の確認から差異原因の分析までを一連の作業として進めることが重要です。
1.スケジュールを計画する(一斉棚卸/循環棚卸)
まず、棚卸日と対象範囲を決めます。期末に全品目を一度に数える方法が一斉棚卸です。一方、倉庫や売場を区分し、年間を通じて順番に数える方法を循環棚卸といいます。
一斉棚卸は全体を把握しやすい反面、営業や入出庫を止める負担が大きくなります。
循環棚卸は、業務を止めにくい事業に向きます。ただし、実施記録と在庫帳の精度が欠かせません。計画時には、入出庫を止める時間や数える順序を決めます。倉庫、店舗、委託先の範囲、担当者、予備日も明確にしましょう。レイアウト図や棚番号も準備します。
2.棚卸の方法・担当を決める
次に、リスト方式かタグ方式を選び、エリアごとに担当者を割り当てます。実務では、数える人と確認する人を分ける2人1組の体制が効果的です。
帳簿数量を先に見せると、その数字に合わせてしまうおそれがあるため、数量欄を空欄にした棚卸表を用いる方法もあります。タグを使う場合は連番で管理し、未使用分や取消分も回収します。また、在庫管理を担当していない人や責任者が抜き取り確認を行うと、重複や漏れ、不正の防止につながります。
3.実際に在庫を数える(実地棚卸)
棚番号やレイアウト図に沿って、売場、バックヤード、倉庫などを順番に確認します。商品だけでなく、展示品、返品待ち、修理中、外部倉庫や委託先に保管中の自社在庫も対象です。一方、預かり品や取引先所有の商品は自社の在庫との区別が必要です。
個数で数えにくい液体、粉末、長尺物などは、重量、容量、長さから合理的に換算し、測定方法も記録します。箱とバラ、個とケースなど単位を統一し、数え終えた棚にはタグやチェック表示を付けて、重複とカウント漏れを防ぎましょう。
4.不良在庫・滞留在庫を仕分ける
数量を数えるだけでなく、破損・汚損・期限切れ・型落ち・長期滞留など、通常価格で販売しにくい在庫を区分します。品目、数量、保管場所、状態、最終入出庫日、予定販売価格などを記録し、正常品と混在させないことが重要です。
ただし、「売れそうにない」という判断だけで税務上の評価損が認められるとは限りません。値下げ販売の実績、廃棄記録、写真などを残しましょう。あわせて価値の低下を示す資料を保存し、会計・税務上の処理は税理士などに確認してください。
5.集計して帳簿と照合・報告する
棚卸表を回収したら、品目ごとに評価単価を掛けて金額を集計します。次に、在庫管理システムや商品台帳の数量と照合し、差異を一覧化しましょう。差異が大きい品目は再カウントします。入力漏れ、単位違い、期末前後の入出庫、盗難や廃棄なども確認してください。
修正は担当者だけで行わず、責任者の承認を受けて帳簿に反映します。最終的には棚卸表、差異分析表、修正記録、承認資料をまとめて経営者や経理担当者へ報告することで次回以降の改善にもつながります。
棚卸資産の評価方法
実地棚卸で確定した数量に評価単価を掛けて、期末棚卸高を算定します。この単価の決め方が棚卸資産の評価方法です。方法により利益や税額が変わるため、自社に合う方法を選び、継続して適用します。
原価法(6種類)【比較表】
原価法は、棚卸資産を取得原価にもとづいて評価する方法です。税務上は6種類あり、商品の性質、入出庫の頻度、個品管理の可否、システム環境に応じて選びます。事業の種類や棚卸資産の区分ごとに選定できますが、年度ごとに自由に変更することはできません。
| 評価方法 | 計算方法・考え方 | 向いているケース | 注意点 |
|---|---|---|---|
| 個別法 | 個品ごとの実際の取得原価 | 高額品・一点物 | 精度は高いが、個品管理の手間が大きい |
| 先入先出法 | 先に取得したものから払い出したと仮定 | 入庫順に動く商品 | 価格上昇時は、期末在庫が直近の仕入価格に近づきやすい |
| 総平均法 | 期首在庫と期中取得分の取得価額合計を総数量で割り、平均単価を算定 | 同種商品を大量に扱う場合 | 期末まで平均単価が確定しにくい |
| 移動平均法 | 仕入の都度、平均単価を再計算 | システム管理する場合 | 計算回数が多く、手作業には負担 |
| 最終仕入原価法 | 期末に最も近い仕入の単価を期末数量に適用 | 小規模事業者など | 全数量を同じ単価で評価するため、価格変動時は実態とずれやすい |
| 売価還元法 | 期末売価総額に原価率を掛けて推定 | 品目数が多い小売業 | 値入率などが近い商品群に区分する必要 |
低価法
税務上の低価法は、原価法による評価額と期末時価を比べ、低い金額で評価する方法です。期末時価は、棚卸資産を期末に売却する場合に通常付される価額を基礎にします。
一方、企業会計基準では、通常の販売目的で保有する棚卸資産について、取得原価と正味売却価額を比較します。収益性が低下した場合は帳簿上の金額を切り下げます。販売価格、処分費用、値下げ実績、滞留期間など、算定根拠を保存してください。税務上の低価法を選ぶ場合は、税務署への届出も必要です。
評価方法は税務署への届出が必要
最終仕入原価法以外の原価法や低価法を選ぶ場合は、所轄税務署へ「棚卸資産の評価方法の届出書」を提出します。普通法人は設立第1期の確定申告書の提出期限まで、個人事業主は事業を始めた年分の確定申告期限までに提出します。
届出がない場合、税務上は最終仕入原価法が適用されます。評価方法を変えるには、変更承認申請が必要です。変更を希望する場合は、法人は新たな方法を採用する事業年度開始日の前日まで、個人事業主は原則として変更する年の3月15日までに申請します(休日に当たる場合は翌開庁日が期限となります)。
業種別の棚卸のポイント
棚卸の基本手順は共通ですが、数え方や注意点は業種によって異なります。
商品の種類、保管場所、劣化の早さ、製造工程などを踏まえて現場の実態に合った単位、記録方法、確認項目を定めましょう。
| 業種 | おもな棚卸対象 | 棚卸のポイント |
|---|---|---|
| 小売業・アパレル | 店舗や倉庫の商品 | 保管場所ごとに担当を決め、展示品や取り置き品なども漏れなく確認する |
| 飲食業 | 食材、飲料、調味料、容器など | 開封済みの食材は、重量や残量など統一した基準で数える |
| 製造業 | 原材料、部品、仕掛品、完成品など | 在庫の数量に加え、仕掛品の進捗度や不良品の状態も確認する |
小売業・アパレル
小売業では、売場・倉庫・バックヤード・催事場などに在庫が分散しやすくなります。レイアウト図を作り、場所ごとに担当を決めると効果的です。
アパレルは、展示品・取り置き品・返品予定品・セール品が漏れやすい業種です。通常在庫と区分して確認しましょう。値札の付け替えや万引きによる差異も生じやすいため、バーコードによる読み取りと責任者の抜き取り確認も有効です。
流行遅れや季節外れの商品は、数量に加えて販売可能性や予定販売価格も記録しましょう。評価損や値下げ販売を検討する際の資料になります。
飲食業
飲食業では、食材・飲料・調味料・容器・包装材などが棚卸の対象です。開封済みの食材や液体は、重量、容量、容器の残量比率など、統一した基準で測定します。仕込み品は、使用した食材量と原価の計算方法をあらかじめ決めておきましょう。
営業中は商品の入出庫が続くため、閉店後など動きが止まる時間に実施し、当日の仕入、廃棄、まかない、試食を記録して集計します。賞味期限切れや品質劣化品は正常品と区別し、廃棄記録や写真を残します。
また、POSレジの売上データと仕入・廃棄記録を組み合わせることで理論在庫との差異や食材ロスを把握しやすくなります。
製造業
製造業では、原材料・部品・仕掛品・半製品・完成品に加え、外注先への支給材や外部倉庫の在庫も確認します。仕掛品は個数だけでなく、進捗度と投入済みの材料費・労務費・製造経費も集計します。棚卸中も生産や入出庫が続く場合は、伝票番号や時刻で期末前後を区切るカットオフを徹底しましょう。
ロット番号、品質区分、不良品、仕損品、再加工品も分けて記録します。重量や長さで管理する原材料は、計量器と換算式を統一しましょう。BOMや生産管理システムの数量と現物を照合すれば、差異原因を追跡しやすくなります。
棚卸でよくあるミス・注意点
棚卸では、数え間違い、対象範囲の漏れ、入力ミス、期末前後の処理誤りなどが起こります。事前ルールの策定、複数人による確認、証拠資料の保存で防ぎましょう。
数え間違い・入力ミスを防ぐには
数え間違いを防ぐには、棚を一方向に進み、完了した場所を明示します。帳簿数量を見ずに実数を先に記録するブラインドカウントも効果的です。
箱、個、ケースなどの単位を明記し、品番や小数点も確認します。担当者以外が再カウントし、一定額以上の差異は必ず再確認するルールを設けましょう。
バーコードなどの機器導入も有効ですが、商品マスターの誤りが作業に直結するため事前のデータ整備が必須です。
棚卸表の保存期間は法人・個人で異なる
棚卸表は決算の根拠となる書類です。法人は原則として、確定申告書の提出期限の翌日から7年間保存します。
青色申告書を提出した欠損事業年度は10年間です。青色申告書を提出しなかった事業年度でも、災害損失金額が生じた場合は10年間となります。2018年(平成30年)4月1日前に開始した対象事業年度は9年間です。
個人事業主の棚卸表は、青色申告では7年間、白色申告では5年間保存します。保存期間の起算日は法令で定められているため、年度ごとに廃棄時期を管理しましょう。
紙の棚卸表だけでなく、棚卸日時・担当者・数量、単位、評価単価、差異の修正理由、承認記録も一緒に残してください。なお、パソコンで一貫して作成した棚卸表は、要件を満たせば電子保存できます。紙で作成した棚卸表はスキャナ保存制度の対象外です。画像だけを残して原本を捨てないよう注意してください。
棚卸のルールを統一する
店舗や担当者ごとに数え方が違うと、同じ在庫でも結果が変わります。棚卸マニュアルには、対象資産、保管場所、カウント単位、開封品の換算方法などを明記します。
また、不良品の区分、入出庫を止める時間、再確認基準、帳簿修正の承認者も定めましょう。預かり品、委託品、外部倉庫、返品、移動中の商品といった例外的な在庫の扱いも決めておきます。
実施前には、担当者へルールを説明します。初めての担当者には、現場で数え方を確認しましょう。終了後は差異が多かった場所や品目を振り返り、次回の保管方法や入出庫手順を改善します。
棚卸を効率化する方法
棚卸の効率化では、単に作業時間を短縮するだけでなく、漏れや入力ミスを減らし、差異原因を追跡できる状態を目指します。バーコード、棚卸アプリ、POSレジ、在庫管理システムを適切に組み合わせましょう。
ハンディターミナル・棚卸アプリの活用
ハンディターミナルやスマートフォンの棚卸アプリを使えば、バーコードを読み取り、その場で数量を入力できます。紙の棚卸表から転記する作業が減るため、品番の入力間違いや集計ミスを抑えられます。複数人の進捗をリアルタイムで確認できる仕組みがあれば、未実施エリアや重複カウントも見つけやすくなるというメリットもあります。
導入前には商品コード、単位、保管場所などの商品マスターを整備します。通信障害や端末故障に備えた代替手順も用意しましょう。バーコードのない品目や開封品、不良品などは手入力になります。例外処理のルールを決め、終了後はCSVや明細を証拠資料として保存してください。
POSレジ・在庫管理システムとの連携
POSレジと在庫管理システムを連携すると、販売時に在庫数が自動で減ります。仕入、返品、廃棄を正しく登録すれば、帳簿在庫も日々更新できます。実地棚卸では、帳簿在庫と実数の差異確認に集中できます。在庫切れの通知や売れ行きの分析への活用も可能です。
例えば、POSレジアプリの『Airレジ』は登録商品の在庫管理・棚卸が可能で、棚卸明細表や棚卸集計表をCSVで出力できます。また、在庫通知数をあらかじめ設定しておくと、会計処理と連動して商品が在庫切れになったときに、通知を受け取るといったことも可能です。
棚卸に関するよくある質問(FAQ)
棚卸は、事業規模が小さくても、期末に棚卸資産を保有していれば必要です。ここでは、棚卸をしない場合の影響、固定資産との違い、個人事業主の対応、帳簿と実数が合わない場合の処理など、よくある質問に回答します。
Q.棚卸をしないとどうなる?
A.棚卸をしないと期末棚卸高が確定しないため売上原価と利益を正しく計算できません。在庫をすべて仕入時の経費として処理すると、期末に残った分まで経費に含まれるため所得を過少に申告することがあります。
反対に在庫を過大に計上すると利益が実態より多く見えます。税務調査で誤りが判明すれば、申告の修正・追加の税金・加算税や延滞税が生じる可能性があります。また、帳簿在庫のずれを放置すると、欠品・過剰発注・盗難などに気づきにくくなり、経営判断にも悪影響を与えます。
Q.棚卸資産と固定資産の違いは?
A.棚卸資産は、通常の営業活動で販売・消費する資産です。商品、製品、原材料、仕掛品などが該当します。
これに対し固定資産は、店舗設備・機械・パソコン・車両などの事業で長期間使用するために保有する資産です。
また、棚卸資産は売上原価の計算に用いられますが、固定資産は原則として耐用年数に応じて減価償却されるという違いもあります。
ただし、同じ物でも目的によって区分が変わるため、注意しましょう。例えば、自動車販売店の商品車は棚卸資産です。一方、自社の営業に使う車は固定資産に該当します。
Q.個人事業主でも棚卸は必要?
A.個人事業主でも、12月31日時点で商品・原材料・仕掛品・未使用の消耗品などを保有していれば、原則として棚卸が必要です。事業規模の大小や、青色申告・白色申告の別だけで要否は決まりません。
棚卸資産がある場合は、自宅・店舗・倉庫・委託先などを漏れなく確認します。数量・単価・金額を記載した棚卸表を作成し、保存しましょう。
なお、役務だけを提供し、棚卸資産がない場合は実物を数える作業はありません。
Q.棚卸の結果が帳簿と合わない場合はどうする?
A.最初にやるべきことは、数量の数え間違いや品番や単位の誤り、別の保管場所の見落としがないか再確認することです。次に、仕入、売上、返品、廃棄などを確認します。伝票とシステム入力を照合し、期末前後の取引が正しい年度に計上されているか確かめましょう。
それでも差異が残る場合は、盗難・紛失・破損などを検討します。原因と修正内容を記録した差異修正表を作りましょう。帳簿は実在庫に合わせて修正しますが、差異を一律に雑損処理しないように注意が必要です。金額が大きい場合や不正が疑われる場合は、責任者や税理士へ報告してください。
まとめ
- 棚卸とは帳簿上の数量・単価と実際の数量・状態との差を調整すること
- 棚卸は、正確な利益計算と在庫管理に欠かせない
- 対象範囲、数え方、評価方法を統一し、根拠資料を保存する
- 個人事業主は12月31日、法人は事業年度末の棚卸高を確定する
- 在庫管理システムなどのツールで作業を効率化し、定期的に実地棚卸を行う
棚卸は期末棚卸高を確定し、売上原価と利益を正しく算定するための手続きです。帳簿と現物の差異を調べれば、入力ミスや不正、欠品、過剰在庫の早期発見にもつながります。
実施時は、業種や在庫の性質に合う方法を選び、対象範囲や評価方法を社内で統一しましょう。決算日と実地棚卸日が異なる場合は、入出庫を補正した根拠も残します。
棚卸機能を備えた在庫管理システムやPOSレジなどのツールを活用すれば、転記や集計の負担を減らせます。ツール上の在庫数は入出庫の登録漏れなどにより実数とのズレが生じる場合があるため、定期的に実地棚卸を行って差異の原因を確認するなど、入出庫の記録方法や業務手順を改善することが大切です。
※この記事は公開時点、または更新時点の情報を元に作成しています。
キャッシュレス対応で、お店の売上アップを目指しませんか?
- 現金払いだけでいいのか不安…
- カード使える?と聞かれる…
導入・運用費0円のお店の決済サービス『Airペイ』の資料を無料でダウンロードできます。
 ※画像はイメージです
下記フォームに必要事項をご入力いただき、ダウンロードページへお進みください。※店舗名未定の場合は「未定」とご入力ください。
この記事を書いた人
中野 裕哲(なかの ひろあき)起業コンサルタント(R)
起業コンサルタント(R)、税理士、特定社労士、行政書士、CFP(R)。起業コンサルV-Spiritsグループ/税理士法人V-Spirits代表。年間約200件の起業相談を無料で受託し、起業家をまるごと支援。起業支援サイト 「DREAM GATE」で11年連続相談数日本一。「一日も早く 起業したい人が『やっておくべきこと・知っておくべきこと』」など、起業・経営関連の著書・監修書多数。http://v-spirits.com/