【2026年最新版】デジタル化・AI導入補助金(旧:IT導入補助金)とは?最新情報、対象、申請方法をわかりやすく解説
オフライン決済とは?意味・仕組みとオンライン決済との違いをわかりやすく解説
2026年11月4日
「オフライン決済」は、大きく2つの意味で使われます。1つは実店舗での対面決済全般、もう1つは決済時に通信せず、端末やカード側で処理する方式です。両者を区別しないと、「実店舗なら通信なしでカード決済できる」という誤解が生じます。
本記事では2つの意味を整理したうえで、店舗の通信障害対応に関わる後者を「オフライン処理」として解説します。オンライン処理との違いや仕組み、オフライン処理に対応する決済手段、メリット・注意点、店舗で準備しておきたい運用まで確認していきましょう。
この記事の目次
オフライン決済とは
「オフライン決済」は、何を基準に分類するかによって意味が変わります。まずは「取引の場所」と「通信の有無」という2つの使い方を整理します。
「オフライン決済」には2つの意味がある
「オフライン決済」は、実店舗のレジや店頭で行う対面決済全般を指す場合があります。EC(ネット通販)などの「オンライン決済」と対比し、リアル店舗での取引をオフラインと位置づける使い方です。
また、決済時に通信せず、端末やカード側で処理を進める方式を指すこともあります。前者は「取引の場所」、後者は「通信の有無」に着目しており、同じ言葉でも分類軸が異なります。
意味【1】対面(実店舗)で行う決済全般を指す使い方
マーケティングやECの文脈では、ネット上の購入を「オンライン」、店頭での購入を「オフライン」と分けることがあります。この場合、現金での支払いをはじめ、店頭でのクレジットカード決済や電子マネー決済も「オフライン」に含まれます。
現金決済には通信が必要ありません。一方、店頭のカード決済では決済端末がカード会社などのシステムへ通信して承認を得るのが一般的です。そのため、「店頭で行うこと」と「通信せずに処理すること」は分けて考える必要があります。
意味【2】通信を行わずに処理する決済方式を指す使い方
ここでいう「オフライン決済」は、キャッシュレス決済における処理方式を指します(本記事では「オフライン処理」と表記)。決済時に通信できない状態でも、一定の条件で処理を進める方式です。おもに下記の考え方があります。
- 端末やカード側で、カードの真正性確認や本人確認を行う
- 取引情報を端末に一時保存し、通信復旧後に送信する
- 前払い式電子マネーのように、カードやスマートフォン側の残高情報を使って処理する
例えばICカードには演算機能があり、方式によってはカードの真正性確認や本人確認を端末・カード側で行えます。ここで注意したいのは、本人確認をオフラインで行えることと、取引全体を通信なしで承認できることは同じではない点です。利用上限が設けられたり、対象となる決済手段が限られたりする場合もあります。
本記事での言葉の使い方の整理
本記事では、先述の意味【1】を「対面決済」、意味【2】を「オフライン処理」と表記します。また、以降はおもに通信障害時の店舗運用に関わるオフライン処理について解説します。
オフライン処理とオンライン処理の違い
オフライン処理とオンライン処理の違いは、対面・非対面という取引形態ではなく、決済時にどのように通信し、承認やデータ送信を行うかにあります。
決済時に通信するタイミングの違い
オンライン処理では、カードを読み取った時点で、決済ネットワークを通じてカード会社などへ承認可否を問い合わせます。これに対し、オフライン処理では、その場でオンライン承認を行わず、端末側の条件で処理したり、取引情報を後から送ったりします。
以前は一定金額を下回る取引でオンライン承認を省略する考え方があり、その上限は「フロアリミット」と呼ばれていました。現在は国内でもフロアリミットの0円化が進んでいます。例えば、ある銀行系カード会社は、同社が取扱う磁気・接触IC取引について以前から全件オンラインであり、非接触IC取引も端末設定変更後は全件オンラインになると案内しています。
適用範囲はカードブランド、加盟店契約、取引方式などで異なるため、「少額なら通信なしで処理できる」と一律には判断できません。
【比較表付き】通信タイミング・承認・利用条件の違い
両者の特徴は、承認のタイミングや通信障害時の扱いなど、共通の軸で整理すると違いがわかりやすくなります。
| 比較項目 | オフライン処理 | オンライン処理 |
|---|---|---|
| 通信のタイミング | 後から送信する場合がある | 決済時に通信する |
| 利用可否の確認 | 端末側の条件で判断する場合がある | 決済時にオンラインで確認する |
| 通信障害時 | 対応サービスなら処理を継続できる場合がある | 利用できない場合がある |
| 利用上限 | 通常時より制限される場合がある | サービスの利用可能枠や契約内容による |
| 承認結果がわかるタイミング | 通信復旧後に取引情報を送信してから判明する場合がある | 原則として決済時に判明する |
| おもな注意点 | 未承認・未送信のリスクがある | 通信できないと決済できない場合がある |
※実際の処理方法、利用上限、承認結果が判明するタイミングは、決済サービスや契約内容によって異なります。
オフライン処理は、通信できないときも取引を受け付けられる可能性がある一方、承認結果が後から判明する場合があります。オンライン処理はその場で確認できますが、通信環境に依存します。どちらの弱点を店舗運用で補うかという視点が必要です。
オフライン処理の仕組み
オフライン処理には、端末やカード側で判断する仕組みと、データを保存して後から送信する仕組みがあります。両者を分けて理解しましょう。
カード・端末側で行う確認とストアアンドフォワードの違い
オフラインで行われる処理には、カードや端末側でカードの真正性や本人確認を行うものがあります。例えば接触IC取引では、暗証番号をカード内で照合する「オフラインPIN」が使われる場合があります。これは本人確認の方法であり、取引全体を承認する仕組みとは異なります。
一方、取引情報を端末に一時保存し、後から決済事業者へ転送する方式は「ストアアンドフォワード」と呼ばれます。前者はカードや利用者を確認する処理、後者は取引データを送信するタイミングに関する仕組みです。
端末に取引情報を一時保存する仕組み
ストアアンドフォワードでは、決済端末が取引データを一時的に保持します。オフライン中に利用できるカードの読み取り方法や1回あたりの上限額などはサービスによって異なります。
また、送信前にアプリからログアウトしたり、アプリを削除したりすると、未送信データが失われるサービスもあります。端末の変更や初期化を行う前にも、未送信データの有無を確認する必要があります。
通信が回復した後にまとめて処理される流れ
ストアアンドフォワード型では、例えば下記の流れで処理します。
- お客さまが決済手段を提示する
- 端末が設定された条件を確認する
- 取引情報を端末内に保存する
- 商品やサービスを提供する
- 通信復旧後に取引情報を送信する
- 決済事業者側で承認・売上処理を行う
商品を渡した時点では、まだ売上が確定していない場合があります。サービスによっては送信期限があり、期限内に送信できないと代金を回収できないおそれもあるため、復旧後の送信までを業務に含めておくことが大切です。
オフライン処理に対応することがある決済手段
決済手段によって、通常の処理方法とオフライン時の対応は異なります。すべての端末やサービスが通信なしで使えるわけではありません。
| 決済手段 | オフライン処理への対応 | 条件や注意点 |
|---|---|---|
| クレジットカード | サービスによって一部対応 | ストアアンドフォワードに対応するサービスでは、通信障害時でも取引を受け付けられる場合がある。読み取り方法や利用上限額、対象ブランドなどに制限が設けられることがある |
| 電子マネー | オフラインで処理できるものがある | 交通系ICなど、カードや端末側で残高情報を処理する仕組みがある。対応方法は電子マネーや端末によって異なる |
| クレジットカードのタッチ決済 | 原則としてオンライン処理 | 日本では非接触IC取引もオンライン処理が基本となっている。電子マネーと同じ「かざす決済」でも仕組みは異なる |
| QRコード・バーコード決済 | 原則としてオンライン処理 | 一部には利用者側が一時的にオフラインでも利用できるサービスがある。ただし、店舗側まで通信なしで処理できるとは限らない |
※オフライン処理への対応可否や利用条件は、決済サービス、端末、契約内容などによって異なります。導入前に各サービスの最新情報をご確認ください。
クレジットカード決済
クレジットカードは、通常、決済時にオンラインで承認を得て処理します。前述のとおり、磁気・接触IC取引に加え、非接触IC取引も全件オンラインへの切り替えが進んでいる状況です。もっとも、通信が切れた時に受け付けられる範囲は、加盟店契約や決済サービスのオフライン機能によって異なります。
通信が切れた状態でカード決済を受け付けられるかは、契約する決済サービスがストアアンドフォワードなどに対応しているかで変わります。
例えば、ある決済サービスの2026年8月時点の日本向け案内では、オフライン処理で受け付けられるカード決済はスワイプのみとされ、IC挿入・タッチ・カード情報の手入力などは対象外です。対応サービスでも、1回あたりの上限額、読み取り方法、対象ブランド、送信期限などに制限が設けられる場合があります。
電子マネーとクレジットカードのタッチ決済
交通系ICなどの前払い式電子マネーは、カードやスマートフォン側に保持された残高情報を使って、端末との間で短時間に処理できるよう設計されています。
一方、クレジットカードのタッチ決済は別の仕組みです。日本では非接触IC取引もオンライン承認を前提とするため、「かざす決済だから通信しない」とは限りません。同じタッチ操作でも、電子マネーとクレジットカードでは処理方式が異なります。
QRコード・バーコード決済
QRコード決済も、多くはオンライン通信を前提にしています。キャッシュレス推進協議会の利用者提示型(CPM)の統一技術仕様では、決済IDの生成やQRコードなどの表示処理をオンラインで行うことを原則としています。
一部には、利用者側のアプリが一時的にオフラインでも支払えるサービスがあります。ただし、その場合も店舗側の端末には通信が必要なことがあり、店舗側まで完全に通信なしで処理できるわけではありません。
例えば、ある決済用スマホアプリのオフライン支払いモードは、店舗がコードを読み取るストアスキャン決済に限られ、店舗の決済端末がオンラインであることが条件です。「QRコード決済なら通信なしで処理できる」と一括りにせず、サービスごとの条件を確認しましょう。
オフライン処理が使われるシーン
オフライン処理は、通信環境が不安定な場所だけでなく、短時間での処理が求められる設備や、通信障害時の代替運用でも検討されます。
通信環境が不安定な場所
地下や建物の奥、山間部、屋外イベント、キッチンカーなどでは、固定回線を確保しにくかったり、携帯回線が混雑したりすることがあります。こうした場所では、オフライン処理に対応するサービスを選ぶことで、通信が不安定な状況でも会計を続けやすくなります。
とはいえ、オフライン処理だけに頼るのは適切ではありません。予備回線やモバイルルーター、現金なども用意し、複数の手段で通信トラブルに備えることが大切です。
交通機関・自動販売機
交通機関の改札や自動販売機では、短時間で決済を処理することが求められます。交通系ICでは、カードや端末側で迅速に処理し、取引データを後からセンターへ集約する仕組みが活用されています。
なお、すべての交通機関や自動販売機が同じ方式を採用しているわけではありません。通信のタイミングや処理方法は、機器や決済サービスによって異なります。
通信障害・災害発生時のバックアップ運用
普段はキャッシュレス決済をオンラインで処理している店舗でも、通信回線や決済事業者側の障害に備えて代替手段を整える必要があります。総務省の資料によると、令和7年度(2025年度)に詳細な様式で報告された電気通信事故は7,941件にのぼり、継続時間が2時間以上5時間未満の事故が約46%を占めました。
災害時は、影響がさらに広がります。2018年の北海道胆振東部地震では、全道におよぶ長時間の停電により、最大で約6,500の携帯電話基地局が停波しました。停電が長引くと、基地局の非常用電源が尽きるなどして、通信サービスにも影響がおよぶ場合があります。
筆者も北海道でこの地震を経験しました。停電中はコンビニエンスストアやホームセンターでカードや電子マネーが使えず、現金を持っていなければ買い物ができない状況でした。カセットボンベや水、携帯電話の充電器といった必需品を買おうにも、支払い手段がなければ手に入りません。
こうした事態に備えるには、オフライン処理の可否だけでなく、停電時のレジ運用や予備回線、現金対応まで含めて考えることが重要です。
オフライン処理のメリット
通信できない場面でも会計を継続できる仕組みがあれば、出店場所や障害時の対応に選択肢が増えます。おもなメリットを3つ紹介します。
出店場所の選択肢が広がる
通信状況に左右されにくい決済手段を用意すると、地下のテナント、イベント会場、キッチンカー、屋外販売などでもキャッシュレス決済を受け付けやすくなります。
キャッシュレスを希望するお客さまの離脱を抑え、機会損失を減らせる可能性があります。対応ブランドや利用上限には制約があるため、現金などの代替手段も残しておくと安心です。
通信トラブル時も店舗の営業を継続しやすい
通信障害でキャッシュレス決済が止まると、会計待ちの行列や退店につながるおそれがあります。経済産業省の算出によると、2025年のキャッシュレス決済比率は58.0%、決済額は162.7兆円でした。現金以外の支払いが日常的に使われている以上、決済が止まったときの影響は小さくありません。オフライン処理に対応していれば、対象となる決済について会計を継続できる場合があります。
例えば、飲食店であれば会計待ちの列が席の回転に影響し、小売店であればレジ前の混雑が退店につながります。オフライン処理は、こうした機会損失を軽減する手段の1つといえるでしょう。
また、決済だけでなくレジ機能を止めない準備も必要です。
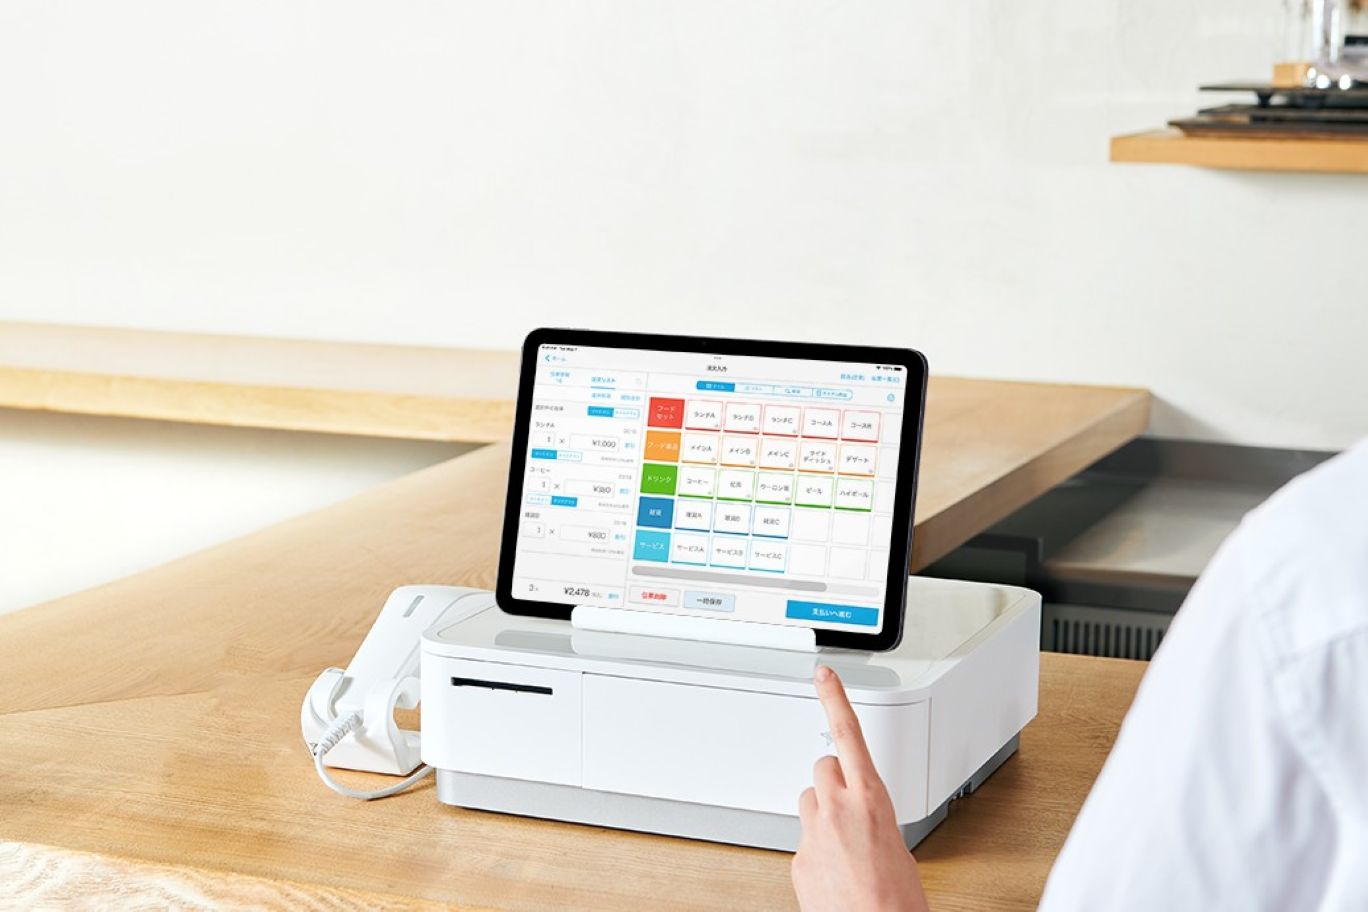
例えばPOSレジアプリの『Airレジ』なら、インターネットやWi-Fiに接続できない環境になったとしても、オフラインモードで注文入力・会計など、一部の機能を利用し続けられます。
通信待ちの影響を受けにくい方式もある
オンライン処理では、通信状況によって承認結果を待つ時間が延びることがあります。端末やカード側で処理する前払い式電子マネーなどは、通信待ちの影響を受けにくい設計です。
このメリットをクレジットカードのオフライン処理全般にあてはめることはできません。決済手段ごとの仕組みを分けて判断しましょう。
オフライン処理のデメリット・注意点
オフライン処理は通信障害時の選択肢になる一方、未承認や未送信などオンライン処理にはないリスクがあります。導入前に4つの点を確認します。
不承認・二重決済のリスク
ストアアンドフォワード型では、その場でカード会社などへオンライン承認しないため、送信後に不承認となる場合があります。サービスによっては、有効期限切れや不承認、チャージバックが発生した場合に加盟店が負担する条件も設けられています。
また、通信が不安定な時に決済完了を確認できず、会計をやり直して二重に処理してしまうおそれもあります。画面表示や取消方法を事前に確認しておきましょう。
通信復旧後にエラーが判明する場合がある
オフライン処理で保留された取引は、通信復旧後にデータを送信してから承認結果がわかる場合があります。そのため、決済時には受け付けられていても後から承認されない場合があり、当日の会計額と最終的な売上・入金額に差が出る可能性があります。
なお、送信前のログアウトや端末の初期化により未送信データが失われるサービスもあります。復旧後は、まず未送信データの有無を確認しましょう。
与信確認をリアルタイムで行えないことによるリスク
オンライン承認を行わない取引では、カードの利用停止や利用可能額超過などをその場で確認できない場合があります。そのため、端末上では受け付けられても、送信後に不承認となる可能性があります。
店舗側では、オフライン時の1回あたりの利用上限を低めに設定するなど、サービスで利用できる安全対策を確認しておくことが重要です。
利用上限・対象決済・売上確定時期に制約がある
オフライン処理には、おもに下記の制約があります。
- 1回あたりの利用金額に上限がある
- 対象となるカードや決済ブランドが限られる
- 通信が戻るまで売上が確定しない場合がある
制約はサービスごとに異なります。「通信がなくても通常時と同じように営業できる」と考えず、契約条件を確認しておきましょう。
店舗がオフライン処理に対応する際に検討すべきこと
店舗では、オフライン処理の有無だけでなく、端末、契約条件、通信対策、障害時の運用をセットで検討する必要があります。
なお、回線自体に問題がなくても、停電で端末やルーターに給電できなければ決済は続けられません。ポータブル電源や予備バッテリーの要否も含め、レジ・決済端末・通信機器のどこまでを維持するか確認しておくと、障害時の対応範囲を具体化できます。
対応端末・決済サービスの選び方
決済サービスや端末を選ぶときは、まずオフライン処理の対応範囲を確認します。同じ「オフライン対応」でも、レジ機能だけが使えるのか、キャッシュレス決済まで受け付けられるのかで意味が異なります。
レジ機能と決済処理のどちらが通信なしで利用できるのかは、サービスの組み合わせによって変わります。例えば『Airレジ』なら、アプリ自体はオフラインモードで一部のレジ操作を続けられますが、『Airペイ』などの決済アプリとの連携には通信が必要です。
また、回線の二重化や予備のモバイルルーターを用意することにより、通信が途切れる事態そのものを減らせます。通信対策とオフライン処理の役割を分けることで、必要なサービスを選びやすくなります。
対応決済・利用上限・手数料・入金条件の確認
契約前は、下記の項目を確認しておきましょう。
- 対応する決済ブランド
- 1回または一定期間あたりの利用上限
- 取引情報を保存できる件数や期間
- 通信復旧後の送信方法と期限
- 不承認となった場合の負担
- 手数料と入金サイクル
- 端末紛失時のデータ保護
見落としやすいのが、売上確定のタイミングです。オフライン時の取引は、送信・承認後に売上が確定する場合があります。未承認分まで入金予定に含めると資金繰りに影響するため、入金条件まで確認してください。
通信障害時の運用ルールの整備
障害が起きてから対応を決めると、スタッフによって判断が分かれ、会計が止まるおそれがあります。少なくとも下記を事前に決め、文書にしておきましょう。
- オフライン運用へ切り替える判断者
- オフライン時に受け付ける決済方法と上限額
- 復旧後に未送信データを確認・送信する担当者
- 不承認や二重決済が判明した場合の社内対応
お客さまへの再案内が必要になる場合もあるため、連絡方法を含め、契約する決済サービスの規約に沿った手順を定めておくと安心です。
スタッフへの周知事項
現場では、通信障害時の画面表示、受け付けられる支払い方法、取消方法などを共有しておきます。復旧後の未送信データ確認までを一連の業務に含めることも重要です。
前述のとおり、送信期限を過ぎると代金を回収できないサービスもあります。マニュアルだけでなく、障害を想定した簡単な訓練を行っておくと対応しやすくなります。
オフライン決済に関するよくある質問(FAQ)
オフライン決済に関するよくある質問と回答を3つまとめます。
Q.通信環境がよい店舗でもオフライン決済は必要ですか?
必須とは限りません。回線が安定した店舗でも、決済事業者側の障害や停電で通信が途切れる可能性はあります。まずは予備回線、現金の受け入れ、レジ機能を維持する方法を検討し、そのうえで必要に応じてオフライン処理を備えるとよいでしょう。
Q.すべてのカードやQRコード決済をオフラインで利用できますか?
すべてを利用できるわけではありません。クレジットカードやQRコード決済はオンライン処理を前提とするものが多く、オフライン時に利用できる範囲は決済サービスや端末、契約内容によって異なります。導入前に対象ブランド、利用上限、送信期限、不承認時の扱いを確認してください。
Q.『Airレジ』はオフラインでも使えますか?
一部の機能は利用できます。『Airレジ』のオフラインモードでは、現金など一部の支払い方法で会計し、会計データを端末のアプリ内に一時保存できます。利用するには事前にオンラインの状態でログインしておく必要があり、オフラインモードでは利用できない機能もあります。通信が戻ったら、会計当日中に未送信データを確認して送信してください。
まとめ
- 「オフライン決済」には、対面決済全般と通信を伴わない処理方式という2つの意味がある
- 通信を伴わない処理には、端末・カード側で判断する方式と、データを保存して後から送る方式などがある
- クレジットカードやQRコード決済は、すべてが通信なしで処理できるわけではない
- 店舗では、対応端末だけでなく、利用上限、不承認時の負担、復旧後の運用まで確認する必要がある
オフライン処理は、通信が切れた時に営業を継続するための手段の1つです。まずは、利用中または導入予定の決済サービスが、オフライン時にどこまで対応できるかを確認しましょう。そのうえで、対応できない範囲を予備回線や予備端末、現金などで補います。複数の手段を組み合わせ、通信障害が起きた時に自店の営業をどこまで継続するかを決めておくことが大切です。
※この記事は公開時点、または更新時点の情報を元に作成しています。
キャッシュレス対応で、お店の売上アップを目指しませんか?
- 現金払いだけでいいのか不安…
- カード使える?と聞かれる…
導入・運用費0円のお店の決済サービス『Airペイ』の資料を無料でダウンロードできます。
 ※画像はイメージです
下記フォームに必要事項をご入力いただき、ダウンロードページへお進みください。※店舗名未定の場合は「未定」とご入力ください。
この記事を書いた人
金子 賢司(かねこ けんじ)CFP®
東証一部上場(東証再編に伴い現在は非上場)企業で10年間会社員を務める中、業務中の交通事故をきっかけに企業の福利厚生に興味を持ち、社会保障の勉強を始める。以降ファイナンシャルプランナーとして活動し、個人・法人のお金に関する相談、北海道のテレビ番組のコメンテーター、年間約100件のセミナー講師なども務める。趣味はジャザサイズ。健康とお金、豊かなライフスタイルを実践・発信している。