確定申告のやり方をわかりやすく解説!必要書類・手順・期限も紹介
免税事業者とは?課税事業者との違いやインボイス制度の影響、対応を解説
2026年10月27日
免税事業者とは、一定の要件を満たし、消費税の納税義務が免除される事業者です。個人事業主や小規模事業者では、免税事業者に該当するケースがあります。インボイス制度の開始後は、免税事業者であることが取引先の仕入税額控除に影響します。そのため、免税事業者のままでいるか、課税事業者となってインボイス登録するかを検討することが大切です。
本記事では、免税事業者となる要件やメリット・デメリット、インボイス制度の影響、課税事業者になるかどうかの判断ポイントと手続きまで、個人事業主や小規模事業者に向けて解説します。
この記事の目次
免税事業者とは消費税の納税義務が免除される事業者のこと
免税事業者は、消費税の納税義務が免除される事業者です。原則として基準期間の課税売上高で判定しますが、特定期間の課税売上高や給与等支払額、インボイス登録の有無なども確認します。
ここでは、課税事業者との違いと、免税事業者となるためのおもな要件を解説します。
免税事業者と課税事業者の違いとは
免税事業者と課税事業者の違いは、消費税を申告・納付する義務があるかどうかです。
課税事業者は、課税売上に係る消費税額から、課税仕入れ等に係る消費税額を差し引くなどして納付税額を算出し、申告・納付します。一方で、一定の要件を満たし、消費税の納税義務が免除される事業者が免税事業者です。
また、インボイス(適格請求書)を発行できるのは税務署に登録した「適格請求書発行事業者」のみで、免税事業者は発行できません。
免税事業者になるための要件(基準期間・特定期間の考え方)
免税事業者に該当するための申請や税務署の承認は、原則として必要ありません。納税義務の判定では「基準期間」と「特定期間」を確認します。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 基準期間 | 前々年の1月1日~12月31日 | 前々事業年度 |
| 特定期間 | 前年の1月1日~6月30日 | 原則として、前事業年度開始の日以後6カ月間 |
| 判定基準 | 次の両方を満たす場合、原則として免税事業者 ・基準期間の課税売上高が1,000万円以下 ・特定期間の課税売上高(または給与等支払額)が1,000万円以下 |
|
※新規開業した個人事業主は、開業前に事業を行っていなければ、通常、開業年とその翌年は基準期間における課税売上高がありません。また、新設法人は原則として1期目・2期目に基準期間がありません。そのため、いずれも原則として免税事業者となります。ただし、2年目・2期目は特定期間の課税売上高または給与等支払額によって課税事業者となる場合があります。また、資本金1,000万円以上の新設法人や特定新規設立法人などは、1期目から課税事業者となる場合があります。
基準期間の課税売上高が1,000万円以下であることが原則の基準
免税事業者に該当するかどうかは、原則として「基準期間」の課税売上高で判定します。基準期間は、個人事業主の場合はその年の前々年、法人の場合はその事業年度の前々事業年度です。
例えば、個人事業主の2026年分を判定する場合、基準期間は2024年1月1日~2024年12月31日となります。この期間の課税売上高が1,000万円を超えていれば、原則として2026年は課税事業者です。課税売上高が1,000万円以下で、ほかの課税要件にも該当しなければ、原則として免税事業者となります。
特定期間の課税売上高・給与等支払額による判定
基準期間の課税売上高が1,000万円以下でも、特定期間の判定によって課税事業者となる場合があります。個人事業主の場合は前年の1月1日~6月30日、法人の場合は原則として前事業年度開始の日から6カ月間です。
例えば、個人事業主で2025年1月1日~2025年6月30日の課税売上高が1,000万円を超えると、原則として2026年は課税事業者となります。
国内事業者は、特定期間の課税売上高に代えて、その期間の給与等支払額の合計額を判定基準にできます。どちらの基準を使うかは、納税者が任意に選択できます。
新設法人・新規開業した個人事業主の場合の判定と例外
新しく事業を始めた個人事業主は、開業前に事業を行っていなければ、通常、開業年とその翌年は基準期間における課税売上高がありません。一方、新設法人は原則として1期目・2期目の基準期間がありません。そのため、いずれも原則として免税事業者となります。
法人では、その事業年度開始の日における資本金または出資金が1,000万円以上である場合など、設立1期目または2期目から課税事業者となるケースがあります。また、一定の大規模法人などに支配され、所定の要件を満たす「特定新規設立法人」も課税事業者となります。
個人事業主として独立する際は、「いつから消費税の納税義務が生じるか」を確認しておきましょう。開業1年目は通常、基準期間における課税売上高がないため原則として免税事業者ですが、特定期間の判定などにより、2年目から課税事業者に該当する場合があるため注意が必要です。
課税売上高が1,000万円以下でも免税事業者にならないケース
課税売上高が1,000万円以下でも、下記のような場合は免税事業者になりません。
- 適格請求書発行事業者(インボイス発行事業者)に登録している場合:登録期間中は課税売上高の規模にかかわらず課税事業者となります。
- 「消費税課税事業者選択届出書」を提出している場合:設備投資等にともなう消費税の還付を見込む場合など、自ら課税事業者を選択することも可能です。
- 資本金1,000万円以上の新設法人などの場合
免税事業者に該当するかどうかは、基準期間の課税売上高だけでは判断できません。適格請求書発行事業者の登録や課税事業者選択届出書の提出状況に加え、新設法人などの例外も確認しましょう。判断が難しい場合は、所轄の税務署や税理士に相談してください。
免税事業者のメリット
免税事業者は、原則として消費税の申告・納付が不要です。そのため、消費税に関する経理事務と、納付にともなう資金負担を抑えられます。
原則として消費税の申告・納付が不要になる
免税事業者は、原則として消費税の申告と納付が不要です。課税事業者の場合は、売上に係る消費税額から仕入れ等に係る消費税額を差し引くなどして納付税額を算出し、申告・納付します。免税事業者には、こうした消費税の申告事務が原則として不要です。
経理業務を自分で行う個人事業主や小規模店舗では、消費税申告にともなう作業を減らせる点がメリットです。
消費税の納付による資金負担を抑えられる
免税事業者は、商品やサービスの対価に消費税相当額が含まれていても、原則として消費税を申告・納付する義務がありません。そのため、消費税の納付資金を別途確保する必要がなく、資金繰りの負担を抑えられます。
一方、仕入れや経費に含まれる消費税相当額について、仕入税額控除や還付を受けることはできません。受け取った金額がそのまま利益になるわけではない点も理解しておきましょう。
免税事業者のデメリット
免税事業者には、消費税の還付を受けられないことや、インボイスを発行できないことなどのデメリットがあります。インボイス制度の開始以降は、取引条件に影響する可能性も考慮する必要があります。
仕入れにかかった消費税の還付を受けられない
例えば、大きな設備投資を行うと、売上に係る消費税額より、仕入れや設備投資等に係る消費税額のほうが大きくなる場合があります。本則課税を適用する課税事業者であれば、算出結果に応じて消費税の還付を受けられることがあります。
一方、免税事業者は消費税の申告を行わないため、還付を受けられません。多額の設備投資を予定している場合は、課税事業者を選択したときの納税額・還付額も試算したうえで判断しましょう。
インボイス(適格請求書)を発行できない
免税事業者は、インボイス(適格請求書)を発行できません。インボイスを発行できるのは、税務署に登録した適格請求書発行事業者です。免税事業者が登録を受けると、登録日以後は課税事業者となります。
なお、免税事業者のままでも、通常の請求書や領収書は発行できます。一方、適格請求書発行事業者の登録番号を記載して、インボイスとして交付することはできません。取引先がインボイスを必要としている場合は、登録の要否を検討しましょう。
取引先から契約や取引条件を見直される可能性がある
取引先が本則課税を適用する課税事業者の場合、免税事業者からの仕入れは、原則として仕入税額控除の対象外です。経過措置により一定割合を控除できる期間はありますが、控除できない部分は取引先の税負担となります。
そのため、取引先からインボイス登録の相談を受けたり、価格などの取引条件について協議を求められたりする可能性があります。
インボイス制度が免税事業者の取引に与える影響
免税事業者との取引では、インボイス制度により、取引先の仕入税額控除に影響が生じる場合があります。
ここでは、インボイス制度の仕組みと、免税事業者からの仕入れに設けられた経過措置を解説します。
インボイス制度(適格請求書等保存方式)とは
インボイス制度(適格請求書等保存方式)とは、買い手が仕入税額控除を受けるために、原則としてインボイス等の保存を求める制度です。インボイスには、登録番号や適用税率、税率ごとの消費税額など、定められた事項を記載します。
インボイスを発行できるのは、税務署に登録した適格請求書発行事業者のみです。適格請求書発行事業者は、課税事業者である取引先から求められた場合、原則としてインボイスを交付し、その写しを保存します。
免税事業者からの仕入れは原則として仕入税額控除の対象外となる
インボイス制度では、免税事業者からの仕入れは、原則として仕入税額控除の対象外です。制度変更による影響を緩和するため、免税事業者等からの課税仕入れには経過措置が設けられています。
経過措置の期間中は、仕入税額控除の一定割合を控除できます。控除割合は下記のとおりです。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 仕入税額相当額の80% |
| 2026年10月1日~2028年9月30日 | 仕入税額相当額の70% |
| 2028年10月1日~2030年9月30日 | 仕入税額相当額の50% |
| 2030年10月1日~2031年9月30日 | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
※令和8年度税制改正による見直し後のスケジュールです。改正前は80%→50%→2029年10月廃止の3段階でした。なお、経過措置には仕入先1者ごとの上限があり、1者の免税事業者など(インボイス発行事業者以外の者)からの課税仕入れ(税込み)の合計額が、その年または事業年度で1億円を超える場合、超過分には適用できません。この上限は、2026年10月1日以後に開始する課税期間から適用されます。
例えば、課税事業者が免税事業者から税込11万円の仕入れを行い、仕入税額相当額が1万円とします。経過措置によって控除できるのは、2026年9月までは8,000円、2026年10月からは7,000円です。
控除できない額は、2026年9月までは2,000円、2026年10月からは3,000円となります。控除割合が下がるにつれて、本則課税を適用する取引先の税負担は段階的に増えます。
免税事業者のままでいるべきか、課税事業者になるべきか
適格請求書発行事業者として登録し、課税事業者となるべきかどうかは、事業者ごとに判断が異なります。
ここでは、判断の軸となる3つの視点と、免税事業者を継続する場合の対応を解説します。
判断のポイントとなる3つの視点(取引先の申告方法・売上や仕入れの規模・事務負担)
免税事業者のままでいるか、課税事業者になるかを判断する際は、取引先の申告方法、売上高や課税仕入れの規模、事務負担の3つの視点から検討します。それぞれを確認したうえで、課税事業者となった場合の納付税額や取引への影響を比較することが大切です。
取引先がインボイスを必要とするか
まず確認したいのは、取引先が仕入税額控除のためにインボイスを必要とするかです。一般消費者や免税事業者、簡易課税制度・2割特例・3割特例を適用する課税事業者は、仕入税額控除のためのインボイスを必要としません。
本則課税を適用する事業者との取引では、インボイスの発行を求められることがあります。飲食店や美容院でも法人利用が多い場合は、取引先の申告方法を確認すると判断しやすくなります。
売上高・課税仕入れ・設備投資の規模
売上高だけでなく、課税仕入れや設備投資の規模も判断材料になります。課税事業者の納付税額は、売上に係る消費税額だけでなく、控除できる仕入税額にも左右されるためです。
例えば、設備投資が大きい場合は、本則課税を選ぶことで還付が生じるケースもあります。課税事業者への転換を検討する際は、2割特例・3割特例や簡易課税制度の適用可否も含め、納付税額を試算して比較しましょう。
課税事業者になった場合の事務負担
課税事業者になると、消費税の申告や帳簿の管理が必要になります。適格請求書発行事業者として登録する場合は、インボイスの発行・保存にも対応しなければなりません。
そのため、納付税額だけでなく、経理処理にかかる手間や使用している会計・請求書システムの対応状況も確認しておく必要があります。価格設定への影響や今後の取引継続も含め、3つの視点を総合して判断しましょう。
免税事業者のままでいる場合に取れる対応策
免税事業者を継続する場合は、取引先がインボイスを必要としているか確認しましょう。取引先が本則課税を適用している場合でも、経過措置の期間中は、免税事業者等からの課税仕入れについて仕入税額相当額の一定割合を控除できます。必要に応じて、控除できない税額が取引先に与える影響を踏まえながら価格などの取引条件を協議します。
取引先による一方的な値下げ要求などは、取引条件や当事者の関係によって、中小受託取引適正化法(取適法)や独占禁止法上の問題となる場合があります。免税事業者であることだけを理由に一律の対応を決めるのではなく、双方で取引条件を確認することが大切です。経過措置の控除割合が変わる時期には、取引先の負担も変化するため、必要に応じて協議しましょう。
また、インボイスの発行を求められる取引が増えた場合や、売上規模・設備投資の状況が変わった場合は、課税事業者への転換を改めて検討します。
課税事業者への転換を検討するときの試算・準備
課税事業者への転換を検討するときは、まず納付する消費税額を試算しましょう。本則課税では、原則として売上に係る消費税額から、仕入れ等に係る消費税額を差し引いて納付税額を算出します。
免税事業者がインボイス登録を機に課税事業者となる場合、2割特例・3割特例や簡易課税制度を利用できることもあるため、制度ごとの納付税額を比較することが大切です。
試算が難しい場合は、税理士、商工会議所、よろず支援拠点などの相談窓口を活用する方法もあります。あわせて、納税資金や価格設定、請求書・レジの設定を確認しましょう。
免税事業者から適格請求書発行事業者になる方法
適格請求書発行事業者になることを決めたら、税務署へ登録申請を行います。ここでは、登録申請の手順と、登録後に確認したい申告・インボイス発行の注意点を解説します。
適格請求書発行事業者の登録申請の手順
適格請求書発行事業者になるには、「適格請求書発行事業者の登録申請書」を提出します。申請はe-Taxのほか、郵送でも可能です。郵送する場合は、納税地を管轄する国税局の業務センターへ送付します。
免税事業者が2029年9月30日までの日の属する課税期間に登録する場合は、経過措置により「消費税課税事業者選択届出書」を別途提出せずに適格請求書発行事業者の登録を受けられます。
課税期間の途中から登録する場合は、申請書に提出日から15日以後の日を「登録希望日」として記載します。登録希望日から適格請求書発行事業者となり、同日以後は課税事業者として消費税の申告・納付が必要です。
2029年10月1日以降に登録する場合は、申請時点の制度や必要な手続きを国税庁で確認してください。
登録が完了すると登録番号が通知され、国税庁の「適格請求書発行事業者公表サイト」に掲載されます。登録手続きには一定の期間がかかるため、インボイスの発行開始時期を考慮し、余裕を持って申請しましょう。
登録後の申告・インボイス発行時の注意点
登録後は、売上規模にかかわらず消費税の申告・納付が必要です。インボイスを発行する場合は、登録番号や税率ごとの消費税額など、定められた事項を記載し、その写しを保存します。
また、簡易課税制度を利用する場合は、原則として適用を受けたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を提出します。
登録を取り消して免税事業者に戻る場合の注意点
登録を取り消す場合は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。翌課税期間の初日から登録を取り消すには、その初日の15日前までに提出する必要があります。
課税期間の途中で登録を取り消すことはできません。また、免税事業者が経過措置を利用して登録した時期によっては、登録を取り消しても一定期間は免税事業者に戻れない場合があります。
基準期間の課税売上高が1,000万円を超えるなど、ほかの課税要件に該当する場合も免税事業者には戻れません。
課税事業者になる場合に確認したい負担軽減措置・算出方法
インボイス制度には、売り手側の納税負担を軽減する特例や、消費税の算出を簡便にする制度があります。また、買い手側の事務負担を軽減する少額特例も設けられています。ここでは、2割特例・3割特例・少額特例・簡易課税制度の違いを解説します。
2割特例とは(対象者・適用期間)
2割特例は、インボイス登録を機に免税事業者から課税事業者となった小規模事業者等の負担を軽減する特例です。納付税額を、売上に係る消費税額の2割とすることができます。例えば、売上に係る消費税額が50万円の場合、納付税額は10万円です。仕入れに係る消費税額を個別に集計する必要はありません。事前の届出も不要ですが、確定申告書に2割特例を適用する旨を付記します。
適用できるのは、2026年9月30日までの日の属する課税期間です。個人事業主の場合は、2026年1月1日~12月31日分まで適用できます。なお、基準期間の課税売上高が1,000万円を超えるなど、インボイス登録がなくても課税事業者となる場合は適用できません。
【令和8年度改正】2割特例終了後に個人事業者が使える「3割特例」とは
2割特例の終了後の負担軽減策として、令和8年度税制改正で「3割特例」が設けられました。対象は、インボイス登録によって免税事業者から課税事業者となった個人事業者で、2027年・2028年分の納付税額を、売上に係る消費税額の3割とする特例です。法人は対象外です。
事前の届出は不要ですが、確定申告書に3割特例を適用する旨を付記します。基準期間の課税売上高が1,000万円を超えるなど、インボイス登録がなくても課税事業者となる場合は適用できません。
仕入れや設備投資に係る消費税額が大きい場合は、本則課税や簡易課税制度のほうが有利になることもあるため、納付税額を比較して判断しましょう。
少額特例とは
少額特例は、納付税額そのものではなく、買い手側の事務負担を軽減する制度です。基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて、インボイスを保存していなくても、一定事項を記載した帳簿のみで仕入税額控除を受けられます。
そのため、少額の課税仕入れについては、取引のたびにインボイスを受け取って保存する必要がなく、確認や管理にかかる事務負担を抑えられます。
適用期間は2029年9月30日までで、2029年10月1日以降の取引には適用されません。税込1万円未満に該当するかどうかは、商品ごとではなく、1回の取引の合計額で判定します。
簡易課税制度とは
簡易課税制度は、課税事業者の消費税の納付税額を簡便に算出できる制度です。基準期間の課税売上高が5,000万円以下の事業者が、原則として適用を受ける課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出することで利用できます。一度選択すると、原則として2年間は継続して適用する必要があります。
実際の仕入れに係る消費税額を個別に集計する代わりに、売上に係る消費税額に業種ごとの「みなし仕入率」をかけて、仕入れに係る消費税額を算出します。みなし仕入率は、卸売業90%、小売業80%、製造業等70%、飲食店業など60%、サービス業等50%、不動産業40%です。例えば飲食店で、売上に係る消費税額が50万円の場合、みなし仕入率60%にあたる30万円を差し引き、20万円を納付します。消費税の納付税額を算出するうえで、仕入れごとのインボイスを集計する必要がない点が特徴です。
一方、仕入れや設備投資が多い年は、本則課税より不利になる場合があります。なお、2割特例・3割特例を適用した翌課税期間から簡易課税制度へ移行する場合は、原則としてその課税期間の申告期限までに届出書を提出できます。
ただし、2割特例を適用した課税期間の翌課税期間が2026年9月30日以前に終了する場合、提出期限はその課税期間の末日です。
将来のインボイス登録(課税事業者化)に向けた確認ポイント
免税事業者を継続する場合も、将来インボイス登録する場合に備えて、レジ・請求書発行システムや価格表示の対応状況を確認しておくと、インボイス登録後の切り替えを進めやすくなります。小規模店舗で確認したいポイントをみていきましょう。
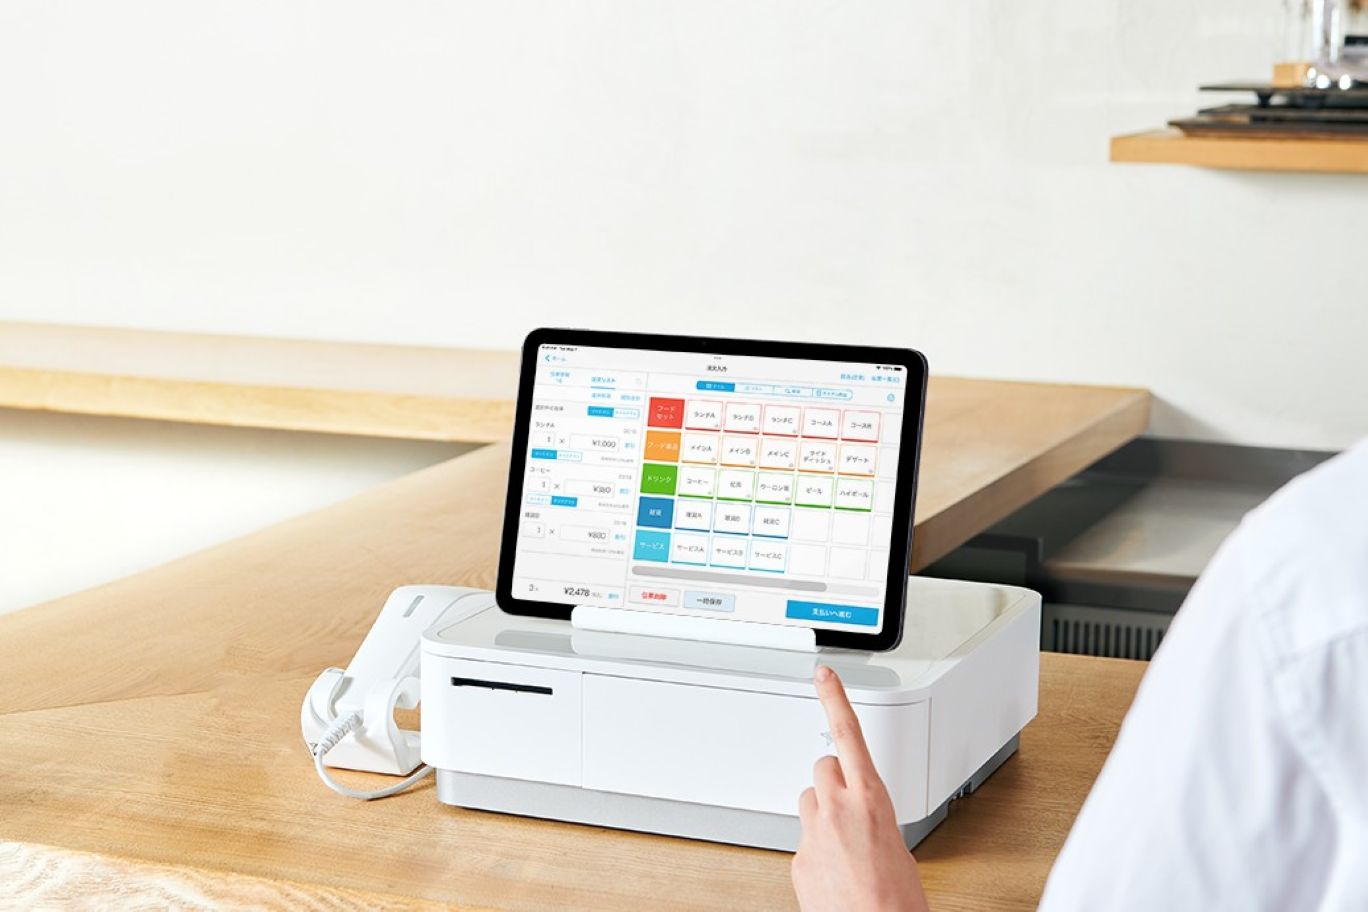
レジ・請求書発行システムの対応を確認する
既存のレジや請求書発行システムが、インボイス登録後の運用にも対応できるかどうか、下記の内容をあらかじめ確認しましょう。
- インボイス(適格請求書)の発行に対応できるか
- 登録番号、税率ごとの消費税額などを記載できるか
- 免税事業者として発行する通常の請求書・領収書に対応できるか
- インボイス登録の前後で請求書の形式を切り替えられるか
- 会計ソフト、レジ、請求書発行システムを連携できるか
例えば『Airレジ』は、インボイス制度に対応したレシートを発行でき、会計ソフトとの連携にも対応しています。
消費者向けの価格表示では総額表示に対応する
一般消費者に対し、店頭の値札やメニュー、Webサイトなどであらかじめ価格を表示する課税事業者には、消費税額を含めた「総額表示」が義務付けられています。免税事業者は総額表示義務の対象ではありませんが、お客さまが支払い額を誤解しないよう、支払い総額がわかる表示にしておくとよいでしょう。
インボイス登録によって課税事業者となった場合は総額表示義務の対象となるため、価格表示も確認します。なお、この義務は一般消費者向けの価格表示に関するもので、事業者間取引の見積書や請求書などには適用されません。
免税事業者に関するよくある質問(FAQ)
免税事業者・課税事業者に関して、よくある質問にお答えします。
Q.課税売上高が1,000万円を超えると、いつから課税事業者になりますか?
A.原則として、課税売上高が1,000万円を超えた年の翌々年(法人は翌々事業年度)から課税事業者となります。例えば、個人事業主の2026年の課税売上高が1,000万円を超えた場合、原則として2028年から課税事業者となります。
なお、特定期間の課税売上高や給与等支払額などによっては、2027年から課税事業者となる場合があります。
Q.免税事業者でも消費税相当額を含む価格を請求できますか?
A.請求できます。免税事業者も仕入れ時に消費税相当額を負担しているため、その負担を取引価格に織り込むことが可能です。ただし、免税事業者はインボイスを発行できません。取引先との価格協議では、仕入税額控除への影響も確認しましょう。
発注側が十分に協議せず一方的に価格を引き下げる行為などは、取引条件や当事者の関係によって、取適法や独占禁止法上の問題となる場合があります。
Q.免税事業者はインボイス(適格請求書)を発行できますか?
A.免税事業者のままでは、インボイスを発行できません。インボイスを発行するには、税務署へ申請し、適格請求書発行事業者の登録を受ける必要があります。免税事業者が登録を受けた場合、登録日以後は課税事業者となり、消費税の申告・納付が必要です。
取引先からインボイスの発行を求められる場合は、納付税額や事務負担への影響を試算して登録を検討しましょう。
Q.インボイス登録を取りやめれば、すぐに免税事業者へ戻れますか?
A.登録を取り消す手続きをしても、その課税期間の途中で免税事業者に戻ることはできません。翌課税期間以降も、基準期間の課税売上高が1,000万円を超えるなどの課税要件に該当する場合は、免税事業者には戻れません。
また、免税事業者が経過措置を利用して登録した時期によっては、登録を取り消しても一定期間は課税事業者として申告・納付が必要です。
Q.インボイス制度後も免税事業者のまま営業を続けられますか?
A.インボイス制度の開始後も、免税事業者のまま営業を続けることは可能です。一般消費者や、簡易課税制度・2割特例・3割特例を適用する事業者との取引では、仕入税額控除のためのインボイスを求められる場面は相対的に少ないと考えられます。
一方、本則課税を適用する事業者との取引では、インボイス登録や取引条件について相談を受ける可能性があります。取引先がインボイスを必要としているかを確認するとともに、自らが課税事業者となった場合の納付税額や事務負担を試算し、自分の事業に合う対応を検討しましょう。
まとめ
- 免税事業者とは、消費税の納税義務が免除される事業者のこと。基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円以下などの要件で判定される
- インボイス制度の開始により、免税事業者からの仕入れは原則として仕入税額控除の対象外となる。経過措置の期間中は一定割合を控除できる
- 課税事業者になるかどうかは、取引先がインボイスを必要とするか・売上や仕入れの規模・事務負担の3つの視点で判断する
- インボイス登録する前に、2割特例・3割特例・簡易課税制度などを踏まえて納付税額を試算し、事務負担も比較する
- 判断に迷う場合は、税理士や商工会議所、よろず支援拠点などの相談窓口を活用する
免税事業者のままでいるか、課税事業者になるかは、納付税額や事務負担だけでなく価格設定や取引先との関係にもかかわる判断です。まずは、基準期間・特定期間の課税売上高に加え、取引先がインボイスを必要としているかを確認し、それぞれの影響を比較して自分の事業に合う対応を検討しましょう。
※この記事は公開時点、または更新時点の情報を元に作成しています。
キャッシュレス対応で、お店の売上アップを目指しませんか?
- 現金払いだけでいいのか不安…
- カード使える?と聞かれる…
導入・運用費0円のお店の決済サービス『Airペイ』の資料を無料でダウンロードできます。
 ※画像はイメージです
下記フォームに必要事項をご入力いただき、ダウンロードページへお進みください。※店舗名未定の場合は「未定」とご入力ください。
この記事を書いた人
木下 洋平(きのした ようへい)経営コンサルタント・中小企業診断士・国家資格キャリアコンサルタント
合同会社ミライオン代表。中小企業診断士・国家資格キャリアコンサルタント。認定経営革新等支援機関。愛知県を拠点に、飲食・小売・サービス業を含む中小企業・小規模事業者を年間30~40社支援している。資金繰りや事業計画づくりの伴走支援を得意とし、財務諸表には表れない企業の強みを見える化して経営に活かす「知的資産経営」を専門とする。